Adrián Fernández y Javier Pino
.Área de Análisis Económico y de Mercados de Afi
Bitcoin nació con una ambición sencilla de formular y difícil de realizar. Quería ofrecer una alternativa al sistema monetario y de pagos tradicional, permitiendo transferencias directas entre particulares sin necesidad de bancos ni de otras instituciones intermediarias. En el trasfondo de esa propuesta había una crítica al coste de la intermediación, a la dependencia de infraestructuras centralizadas y a la obligación de confiar en terceros para algo tan básico como mover valor.
Aquella aspiración tenía una evidente carga política. No es casual que Bitcoin surgiera tras la gran crisis financiera internacional, cuando la confianza en bancos, reguladores y autoridades monetarias se había deteriorado. En ese entorno, la idea de una arquitectura capaz de funcionar al margen de las instituciones convencionales resultaba atractiva.
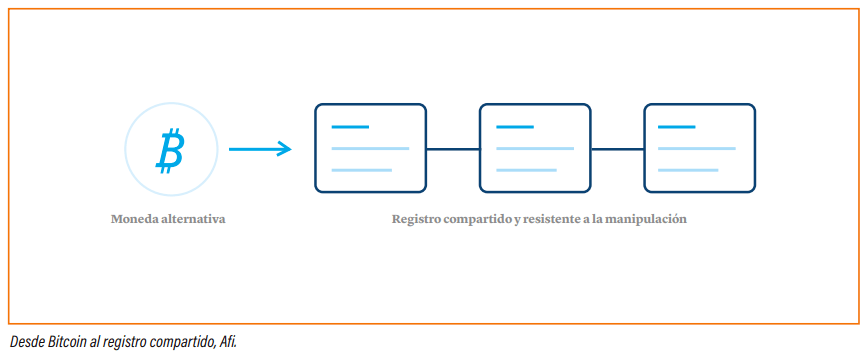
Con el tiempo, sin embargo, la relevancia de Bitcoin ha terminado siendo algo distinta de la que se desprendía de su promesa inicial. Su aportación más importante no ha sido, al menos por ahora, la sustitución del dinero bancario ni su consolidación como medio de pago generalizado. Lo decisivo ha sido otra cosa. Bitcoin ha demostrado que era posible registrar, verificar y transferir valor en un entorno digital mediante una infraestructura compartida, resistente a la manipulación y no dependiente, en sentido estricto, de una autoridad única. Su verdadera trascendencia no reside tanto en haber creado una moneda alternativa plenamente funcional como en haber sido el germen de una forma distinta de organizar la confianza en el registro y transmisión del valor.
Esa diferencia ayuda a ordenar un debate que durante años estuvo demasiado condicionado por la retórica de la disrupción absoluta. Hoy parece razonable afirmar que la cuestión relevante no era tanto si Bitcoin iba a sustituir al sistema, sino qué parte de la lógica tecnológica que lo hizo posible acabaría encontrando aplicaciones útiles dentro del propio sistema financiero.
1. El legado imprevisto de Bitcoin
Durante mucho tiempo, una parte del debate se concentró en una pregunta simple. ¿Puede Bitcoin convertirse en dinero de uso extendido? La experiencia acumulada permite contestarla con más matices y con menos entusiasmo del que dominó algunas etapas. La volatilidad de su precio, la ausencia de un ancla nominal, las limitaciones de escalabilidad y la propia lógica de escasez sobre la que se asienta han dificultado su utilización como instrumento de pago estable en una economía compleja. Bitcoin puede ser visto por muchos inversores como una reserva alternativa de valor, pero eso no lo convierte automáticamente en un sustituto efectivo del dinero bancario.
En realidad, el mercado ha ido resolviendo por su cuenta esa ambigüedad. Con el paso del tiempo, Bitcoin se ha consolidado más como activo que como moneda. Ha tendido a comportarse menos como un instrumento de transacción cotidiana y más como un activo escaso, relativamente ajeno a la política monetaria y atractivo para quienes buscan diversificación o exposición a una narrativa de escasez digital. Pero precisamente ahí empieza lo más interesante. Porque, aunque Bitcoin no haya transformado de manera sustancial los pagos cotidianos, sí ha abierto la puerta a otra evolución de mayor alcance. Ha mostrado que el valor puede existir, registrarse y circular de otra manera en el ámbito digital. Ha hecho visible la posibilidad de que un activo nativo digital se emita, se mantenga y se transfiera sobre una arquitectura distribuida, con reglas de validación propias y sin necesidad de reproducir exactamente el esquema institucional de las finanzas tradicionales. En ese sentido, puede decirse que Bitcoin fue el germen de algo más amplio que el propio Bitcoin. Fue el punto de partida de una secuencia de innovación que, con el tiempo, ha ido desplazándose desde la idea de dinero alternativo hacia la posibilidad de representar derechos, automatizar reglas y reorganizar procesos financieros sobre nuevas bases tecnológicas. Ese es, probablemente, su legado imprevisto.
2. Ethereum y la dimensión programable
El cambio de escala vino de la mano de Ethereum. Si Bitcoin había demostrado que era posible crear una unidad digital escasa y transferible sin una autoridad central, Ethereum amplió de forma decisiva ese planteamiento al introducir la programabilidad. La novedad ya no era solo la existencia de una criptomoneda, sino la aparición de una base sobre la que podían codificarse reglas, condiciones y funciones económicas. La blockchain dejaba de ser el soporte de una moneda digital para convertirse en una base tecnológica sobre la que podían emitirse tokens, automatizarse pagos, estructurarse intercambios y organizarse nuevas formas de actividad financiera.
Con Ethereum, la conversación dejó de girar únicamente en torno a la moneda y pasó a centrarse en la infraestructura. El valor ya no solo podía transferirse, también podía programarse. Sobre esa base empezaron a desarrollarse emisiones de tokens, mecanismos de financiación, aplicaciones descentralizadas y ensayos diversos de reorganización económica.
A partir de ahí surgieron las primeras grandes expansiones del ecosistema. Las ICO (Initial Coin Offerings) fueron, con todos sus excesos, una manifestación elocuente de esa nueva etapa. Permitían a los proyectos captar financiación emitiendo tokens y distribuyéndolos entre inversores de múltiples jurisdicciones sin recurrir a las vías tradicionales de acceso al capital. Hubo improvisación, insuficiencias de gobernanza y no pocos episodios de oportunismo. Pero, incluso así, aquellas experiencias mostraron que la tecnología no servía solo para crear una moneda digital especulativa. También servía para ensayar nuevas formas de emisión, distribución y circulación de activos.
Sin embargo, esa etapa también dejó pronto al descubierto sus límites. Episodios como The DAO1 y la reacción posterior de organismos supervisores como la SEC sirvieron para recordar algo bastante sencillo. Que una tecnología sea nueva no significa que desaparezcan los problemas clásicos de las finanzas. Si un token cumple en la práctica una función parecida a la de un valor negociable, resulta difícil sostener que deba quedar al margen de la regulación. La descentralización puede cambiar la forma en que se ejecutan las operaciones, pero no elimina por sí solas cuestiones esenciales como quién responde cuando algo falla, cómo se toman las decisiones o de qué manera se protege al inversor.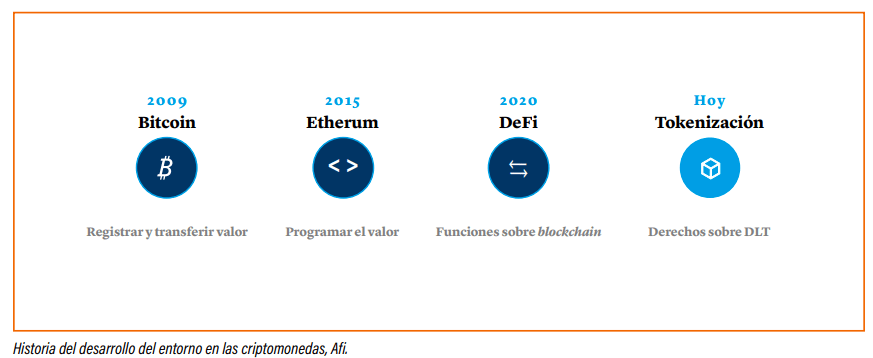
3. Lo que enseñó la experiencia de las DeFi
La etapa siguiente, la de las finanzas descentralizadas o DeFi, llevó esa lógica un paso más lejos. Aquí el objetivo ya no era tanto financiar proyectos mediante tokens, como reproducir funciones financieras conocidas sobre infraestructuras basadas en blockchain. Préstamos, intercambio de activos, provisión de liquidez, gestión de colateral o estrategias de inversión empezaron a ejecutarse mediante contratos inteligentes y protocolos abiertos. El atractivo de esta fase residía en la idea de unas finanzas más continuas (24/7), más automatizadas y, solo en apariencia, menos dependientes de intermediarios tradicionales.
Durante un tiempo, las DeFi se presentaron como una anticipación de las finanzas del futuro. Había en ello innovación real, pero también una cierta simplificación de lo que en realidad hace posible el funcionamiento de las finanzas. Porque no todo consiste en ejecutar operaciones sin fricción o en automatizar intercambios y garantías. También cuentan la valoración del riesgo, la calidad de las garantías, la gestión de episodios de tensión y la existencia de marcos de responsabilidad cuando algo falla. La experiencia de muchos protocolos dejó claro, por ejemplo, que un préstamo sobre criptoactivos muy volátiles podía funcionar con aparente normalidad mientras el mercado subía, pero volverse inestable en cuanto una corrección intensa activaba liquidaciones automáticas en cadena.
La experiencia de las DeFi obligó, por tanto, a introducir esos matices. No eliminaron los riesgos de la actividad financiera, sino que tendieron a reproducirlos bajo otra forma. El apalancamiento, la fragilidad de la liquidez, las liquidaciones forzadas, la concentración de poder en determinados protocolos o la vulnerabilidad frente a errores de diseño reaparecieron con rapidez. A ello se añadían riesgos específicamente tecnológicos, como los fallos en contratos inteligentes o la dependencia de oráculos externos para fijar precios y activar decisiones automáticas. La enseñanza de fondo fue clara: cambiar la arquitectura de ejecución no equivale a suprimir los problemas fundamentales de las finanzas.
Eso, sin embargo, no invalida la contribución de las DeFi. Al contrario, la hace más útil. Sirvieron para mostrar qué funciones podían automatizarse con relativa eficacia y cuáles seguían necesitando anclajes institucionales sólidos.
4. La llegada de la tokenización
El término se utiliza a menudo con demasiada amplitud, pero en esencia alude a la representación digital de un derecho económico o jurídico mediante un token que puede registrarse, transferirse y, en ciertos casos, programarse sobre una infraestructura basada en tecnología de registro distribuido (DLT). Ese derecho puede corresponder a un bono, una participación en un fondo, un instrumento de mercado monetario, un activo privado o, incluso, a formas de dinero tokenizado. Lo relevante es que ya no se trata solo de crear activos puramente nativos del ecosistema cripto, sino de representar activos o derechos que forman parte del universo financiero convencional.
La tokenización no persigue necesariamente sustituir el sistema financiero existente. Su lógica es otra. Busca introducir mejoras de eficiencia en la forma en que se emiten activos, se registran posiciones, se transmiten derechos, se gestionan eventos y se ejecuta la liquidación. En ese sentido, lo que intenta es automatizar tareas, reducir fricciones, acortar tiempos y reorganizar procesos.
Por eso conviene no reducir la tokenización a un mero cambio de soporte técnico. No se trata simplemente de sustituir una base de datos por otra más sofisticada, o de transformar un activo en una ficha digital. Lo que cambia potencialmente es la arquitectura institucional del mercado. Cambia el lugar donde se ejerce el control, el tipo de evidencia que acredita la titularidad, la forma de ejecutar restricciones y el conjunto de actores de los que depende el funcionamiento estable de la infraestructura.
5. Un cambio en la infraestructura financiera
Esto no significa que las instituciones tradicionales desaparezcan. La experiencia de los últimos años apunta más bien a un escenario híbrido donde las infraestructuras tradicionales siguen siendo importantes para preservar liquidez, asegurar finalidad jurídica, facilitar el acceso institucional y ofrecer un marco de supervisión reconocible. De hecho, el paso de una fase inicial más desregulada a un entorno progresivamente regulado (con marcos como MiCA y el Régimen Piloto DLT en Europa2 ) refuerza esta lectura.
Este punto merece subrayarse porque ayuda a apartarse de dos errores frecuentes:
1) suponer que la tokenización es solo un cambio cosmético, poco más que una nueva interfaz tecnológica aplicada a procesos antiguos.
2) pensar que estamos ante una sustitución inminente de las infraestructuras tradicionales por redes distribuidas completamente nuevas.
Ninguna de las dos visiones es real. Lo que estamos viendo se parece más a una hibridación prolongada en la que conviven distintos grados de tokenización -según el tipo de activo, el marco jurídico, la necesidad de liquidez y la capacidad de integración- con los sistemas existentes.
Los movimientos de grandes actores del mercado resultan significativos en ese sentido. Iniciativas impulsadas por infraestructuras de mercado, grandes custodios, plataformas especializadas y entidades financieras internacionales sugieren que la tokenización empieza a ser contemplada no como una extravagancia del universo cripto, sino como una posible evolución de funciones muy concretas del mercado financiero. Un ejemplo relevante es la Tokenized Collateral Network de JPMorgan/Kinexys, que no plantea una sustitución completa de la infraestructura financiera, sino la tokenización de determinados activos para mejorar su uso como colateral dentro de procesos institucionales ya existentes. En la práctica, esta red crea una representación digital de la titularidad de activos tradicionales (inicialmente, participaciones en fondos del mercado monetario) y permite transferirla como garantía casi en tiempo real, sin desplazar los activos en los registros subyacentes ni tener que liquidarlos previamente. De este modo, el aportante puede mantener su inversión y continuar obteniendo su rendimiento mientras utiliza el activo como colateral. Al mismo tiempo, la automatización de las transferencias y de la conciliación puede reducir los procesos manuales, los plazos de liquidación y el riesgo de que la operación no llegue a completarse. El ejemplo ilustra bien la naturaleza híbrida de esta transformación: la blockchain no sustituye al custodio ni a los registros tradicionales, sino que añade una capa operativa integrada con ellos.
En el fondo, la cuestión no es si toda la infraestructura financiera será tokenizada de forma rápida y uniforme. La cuestión es qué tramos del ciclo financiero pueden beneficiarse más de esa transformación. Y ahí las respuestas empiezan a ser más nítidas. La distribución primaria de ciertos instrumentos, la gestión del colateral, algunos segmentos de los mercados privados, la tokenización de fondos o determinados procesos de postcontratación parecen candidatos más probables que otros.
6. La nueva función de la custodia
Uno de los cambios más relevantes que introduce la tokenización afecta a la custodia, aunque no siempre se perciba de inmediato. Durante mucho tiempo, una parte del discurso tecnológico dio a entender que, si los activos podían registrarse y transferirse directamente en una infraestructura digital compartida, la necesidad de ciertas funciones tradicionales perdería importancia. Pero la experiencia está apuntando más bien en otra dirección. Cuando los activos pasan a representarse de una forma nueva, la necesidad de asegurar su correcta tenencia, su trazabilidad y su encaje jurídico no desaparece. En muchos casos, incluso se vuelve más exigente.
En el modelo tradicional, la custodia se asocia a tareas bien conocidas, como el mantenimiento de registros, la segregación patrimonial, la conciliación de posiciones o la administración de eventos corporativos. En un entorno tokenizado, esas funciones siguen siendo necesarias, pero deben proyectarse sobre una realidad más compleja, en la que el activo no solo tiene una dimensión jurídica y económica, sino también una dimensión tecnológica. Esto obliga a ampliar la mirada. Ya no se trata únicamente de conservar un derecho, sino de asegurar que la forma en que ese derecho se representa y se moviliza resulta consistente con las exigencias propias de un marco financiero institucional.
Por eso, más que reducir la importancia del custodio, la tokenización tiende a redefinir su papel. El valor añadido ya no reside solo en la salvaguarda formal del activo, sino también en la capacidad de integrar distintos planos a la vez: el jurídico, porque sigue siendo imprescindible determinar quién es titular del derecho y bajo qué condiciones; el operativo, porque la actividad sigue requiriendo conciliación, administración operativa de los activos y tratamiento ordenado de incidencias; y el tecnológico, porque la representación digital del activo introduce nuevas dependencias, nuevos riesgos y nuevas exigencias de control.
7. Una innovación que entra en el sistema
La innovación cripto ha dejado de orbitar únicamente alrededor de monedas alternativas, promesas de desintermediación absoluta o mercados paralelos. Se está desplazando hacia la infraestructura financiera, es decir, hacia el modo en que se emiten activos, se registran derechos, se moviliza colateral, se articulan procesos de postcontratación y se prestan servicios de custodia.
La cuestión de fondo ya no es, por tanto, si Bitcoin va a reemplazar al dinero bancario o si las finanzas descentralizadas van a dejar obsoletos a bancos, custodios y mercados organizados. La cuestión realmente importante es otra. Qué partes de la infraestructura financiera pueden reorganizarse sobre bases tokenizadas, qué ventajas operativas o económicas puede aportar esa reorganización y qué condiciones jurídicas, regulatorias y tecnológicas deben cumplirse para que esa transición resulte sólida y útil.
Vista desde esa perspectiva, la evolución del ecosistema adquiere una cierta coherencia. Bitcoin no ha sustituido al dinero, pero ha mostrado que el valor puede registrarse y transferirse de otro modo. Ethereum no ha eliminado la intermediación, pero ha permitido convertir algunas funciones económicas en lógica programable. DeFi no ha suprimido el riesgo, pero ha revelado qué aspectos de la actividad financiera pueden automatizarse y cuáles siguen requiriendo anclajes institucionales fuertes. Y la tokenización, finalmente, no representa la destrucción del sistema financiero tradicional, sino la incorporación de esa innovación tecnológica a algunas de sus capas más sensibles.
Por eso conviene dejar a un lado el escepticismo apresurado. La tokenización está aún lejos de haber probado de forma concluyente todos sus beneficios a gran escala. Persisten dudas razonables sobre costes, escalabilidad, modelos de negocio, interoperabilidad, liquidez y resiliencia operativa. Pero también sería un error ignorar la dirección del cambio.
Acaso ahí resida la lección más interesante de todo este proceso. La innovación más duradera no siempre coincide con la promesa inicial que le dio origen. En ocasiones, su efecto más profundo aparece cuando deja de presentarse como una ruptura total y empieza a integrarse, de manera selectiva, en estructuras ya existentes. Eso es, en buena medida, lo que está ocurriendo con la tokenización.
Este artículo forma parte de Dossieres EsF nº 63: «Blockchain y activos digitales: economía, ympacto y futuro»
Notas a pie de pagina
1. The DAO fue una organización autónoma descentralizada creada sobre Ethereum en 2016 para financiar proyectos mediante las aportaciones y decisiones de sus participantes. Una vulnerabilidad en su contrato inteligente permitió desviar una parte sustancial de los fondos captados y provocó una controvertida bifurcación de Ethereum para facilitar su recuperación. En 2017, la SEC concluyó además que los tokens emitidos por The DAO tenían la consideración de valores negociables conforme a la legislación estadounidense. El episodio puso de manifiesto tanto los riesgos técnicos y de gobernanza de estas estructuras como la aplicabilidad de las normas financieras existentes.
2. MiCA (Reglamento (UE) 2023/1114) establece un marco armonizado para la emisión de criptoactivos y la prestación de servicios relacionados que no estaban ya cubiertos por la legislación financiera de la Unión Europea. Por su parte, el Régimen Piloto DLT (Reglamento (UE) 2022/858) permite experimentar, bajo supervisión y con determinadas exenciones regulatorias, con infraestructuras destinadas a la negociación y liquidación de instrumentos financieros representados mediante tecnología de registro distribuido. Ambos marcos reflejan el paso desde una experimentación inicialmente periférica hacia la integración regulada de estas tecnologías en los mercados financieros