Gonzalo López-Amor Gutiérrez
.Área de Inversiones Afi, Analistas Financieros Internacionales
Los mercados financieros son hoy digitales en la superficie. Una acción, un bono o una participación de un fondo pueden comprarse desde una plataforma electrónica, pero detrás de esa operación siguen interviniendo registros separados, custodios, cámaras de compensación, agentes de pagos, ventanas de liquidación, conciliaciones y procesos administrativos que no siempre se comunican entre sí de forma inmediata. La digitalización ha hecho el acceso más sencillo para el usuario final, pero buena parte de la infraestructura continúa funcionando por capas, horarios y mensajes entre intermediarios.
La tokenización aparece en ese punto: no como una nueva clase de activo ni como una promesa de sustitución del sistema financiero, sino como una forma distinta de representar, registrar y transferir derechos económicos o jurídicos sobre activos ya conocidos. La pregunta relevante no es si algo “está en blockchain”, sino qué derecho incorpora el token, qué registro acredita la titularidad, quién lo custodia, cómo se liquida la operación y qué protección tiene el inversor si algo falla.
Conviene empezar por un matiz esencial. La tokenización no mejora por sí sola la calidad económica de un activo. Un bono tokenizado sigue teniendo riesgo de crédito; un préstamo mal originado seguirá siendo un mal préstamo; y un inmueble sobrevalorado no se convierte en una buena inversión porque pueda dividirse en fracciones digitales. Tampoco crea liquidez por decreto tecnológico: si no hay compradores, información fiable y un mercado secundario funcional, el token será transferible, pero no necesariamente líquido.
Dicho esto, el cambio no es menor. Si está bien diseñada, la tokenización puede reducir costes operativos, acelerar la liquidación, automatizar pagos, mejorar la trazabilidad de la titularidad, facilitar el uso de activos como garantía y abrir canales de financiación antes poco accesibles. Su valor no está tanto en el token como objeto digital, sino en lo que permite hacer con el ciclo de vida del activo: emisión, registro, distribución, custodia, liquidación y administración.
Tokenizar derechos, no envolver promesas
Tokenizar un activo significa representar digitalmente un derecho. Ese derecho puede ser de propiedad, de crédito, de participación en un fondo, de cobro de un cupón, de reparto de dividendos, de reembolso o de exposición económica a un activo subyacente. Por eso dos tokens aparentemente parecidos pueden tener implicaciones muy distintas. Uno puede ser el propio valor negociable emitido directamente sobre una infraestructura DLT1; otro puede representar una participación en una estructura jurídica que mantiene el activo fuera de la red; y un tercero puede limitarse a replicar económicamente el comportamiento de un activo sin otorgar derechos reales sobre él.
Esta distinción es menos técnica de lo que parece. Determina qué libro prevalece, cómo se demuestra la titularidad, quién responde ante un error y qué ocurre en caso de insolvencia del emisor, del custodio o de la plataforma. La tokenización directa o nativa ofrece mayor potencial transformador, pero exige mayor seguridad jurídica y operativa. Los modelos indirectos, hoy más frecuentes, son más fáciles de encajar porque mantienen parte de la arquitectura tradicional. Las representaciones incompletas pueden ser útiles para exposición económica, pero son las que más riesgo tienen de confundirse con propiedad efectiva.
La diferencia frente a una digitalización convencional está en la posibilidad de incorporar reglas al propio activo o a su registro: restricciones de transmisión, identificación del inversor, pagos automáticos, cálculo de derechos, actualización de saldos o ejecución de determinados eventos. En teoría, esto reduce conciliaciones y errores. En la práctica, solo funciona si el registro, la custodia, la pata monetaria, la supervisión y los datos externos están coordinados. Un bono tokenizado sin una fuente fiable de precios, sin cálculo correcto del valor liquidativo o sin eventos corporativos bien alimentados es poco más que un archivo en una red.
Por eso la tokenización no elimina necesariamente intermediarios. Más bien redistribuye funciones. Puede reducir tareas manuales de conciliación, pero aumenta la importancia de otras: registro válido, custodia jurídica y técnica, control de claves, verificación del activo subyacente, cumplimiento normativo, interoperabilidad y gobierno de los contratos inteligentes. La promesa realista no es una economía sin intermediarios, sino una infraestructura más eficiente si mantiene las garantías que hacen posible la confianza.
Dónde hay tracción real
El mercado sigue siendo pequeño frente al sistema financiero global, pero ha dejado de ser una hipótesis. Los activos del mundo real tokenizados en redes públicas se sitúan ya cerca de los 40.000 millones de dólares2 , con una evolución muy acelerada desde 2024. La cifra es modesta si se compara con los cientos de billones de dólares de activos financieros existentes, pero permite observar una pauta: la tokenización no crece de forma homogénea, sino allí donde resuelve problemas operativos concretos.
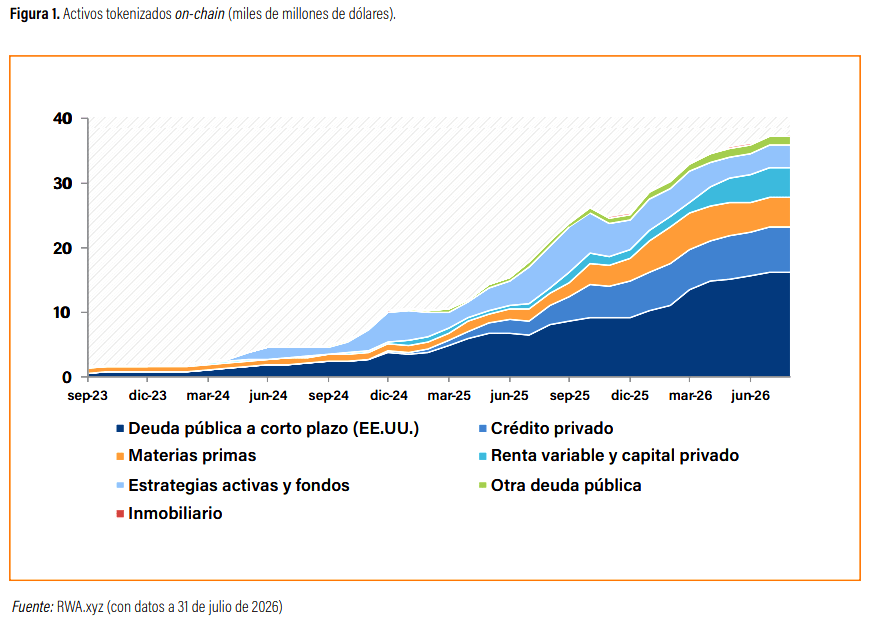
La mayor tracción se concentra hoy en deuda pública a corto plazo, fondos monetarios, materias primas (especialmente oro), crédito privado y algunos fondos de gestión alternativa cotizada. No es casualidad. Son activos donde existe demanda, valoración relativamente clara y utilidad operativa inmediata. Las letras del Tesoro o los fondos monetarios tokenizados no son socialmente revolucionarios por sí mismos, pero permiten probar una infraestructura de registro, distribución de rendimientos, liquidez intradía y uso como colateral con activos muy estandarizados. En los fondos monetarios, por ejemplo, la liquidación sincronizada con dinero en la misma red puede reducir entre 60 y 90 minutos determinados procesos operativos, además de disminuir la liquidez atrapada y errores manuales3.
El crédito privado y los fondos alternativos muestran otra cara de la tokenización. Estos mercados han crecido mucho en los últimos años, pero siguen siendo poco accesibles, con mínimos de inversión elevados, baja transparencia y mercados secundarios estrechos. Tokenizar participaciones puede reducir el coste administrativo de entrada, facilitar una distribución más amplia y mejorar el seguimiento de flujos y garantías. Pero no convierte un activo ilíquido en líquido. La tecnología puede hacer más sencillo transferir una participación; el mercado solo será líquido si hay precio, información, compradores y reglas de negociación.
En activos reales como inmuebles, infraestructuras, energía o proyectos empresariales, el potencial social parece más visible, aunque también más complejo. Representar una fracción de un edificio, una instalación renovable o un préstamo a una pyme exige resolver valoración, derechos del inversor, fiscalidad, gobierno del proyecto, mantenimiento, mercado secundario y mecanismos de resolución de conflictos. La blockchain puede mejorar el registro, pero no sustituye la diligencia debida ni la responsabilidad de quien estructura y distribuye el producto.
El cuello de botella está en el dinero
La eficiencia más importante de la tokenización aparece en el post-trade: en todo lo que ocurre después de decidir comprar o vender un activo. Ahí se concentran muchas fricciones invisibles para el usuario final: compensación, liquidación, registro, custodia, reconciliación y administración de eventos. La promesa de la liquidación atómica consiste en que activo y dinero cambien de manos de forma simultánea: entrega contra pago, sin que una parte entregue el valor y la otra tarde horas o días en completar el pago.
Pero tokenizar el activo no basta. Si el bono, la acción o la participación de fondo están representados en DLT, pero el pago sigue viajando por raíles bancarios tradicionales, reaparecen ventanas horarias, conciliaciones y riesgo operativo. La mejora queda limitada al registro o al servicing. Para capturar todo el potencial hace falta una pata monetaria que pueda liquidar en el mismo entorno o de forma sincronizada: stablecoins reguladas, depósitos tokenizados, tokens de dinero electrónico, dinero de banco central mayorista o conexiones eficientes con sistemas de pago existentes.
Esta es una de las razones por las que los bancos centrales y las infraestructuras europeas están prestando tanta atención a la tokenización. En Europa, el debate no gira solo alrededor del euro digital minorista, sino también de cómo permitir la liquidación segura de operaciones DLT en dinero de banco central. Iniciativas como Pontes y Appia, impulsadas desde el Eurosistema, apuntan precisamente a conectar plataformas DLT con infraestructuras de liquidación en euros y a desarrollar un ecosistema europeo interoperable4.
El matiz es importante: liquidar más rápido no siempre equivale a liquidar mejor en todos los contextos. Los ciclos actuales también permiten gestionar liquidez, obtener financiación, cerrar coberturas y netear operaciones. Si todo se liquida de forma inmediata, algunas necesidades de liquidez pueden aumentar y los episodios de tensión propagarse más deprisa. La tokenización reduce ciertos riesgos de contraparte, pero puede crear otros si no hay mecanismos adecuados de gestión de liquidez, gobernanza y supervisión.
Por eso, el futuro probable no será un salto brusco a mercados completamente tokenizados. Durante años convivirán sistemas tradicionales y sistemas DLT, lo que generará costes duplicados antes de lograr todos los ahorros esperados. La cuestión no es si la tecnología puede hacerlo, sino cuándo resulta eficiente para el mercado, bajo qué reglas y con qué activo de liquidación.
Acceso, financiación y la promesa social
La dimensión social de la tokenización suele resumirse en una palabra: democratización. La idea es intuitiva: si un activo puede dividirse en fracciones pequeñas, transferirse con menos costes y distribuirse por canales digitales, más personas podrían acceder a inversiones antes reservadas a grandes patrimonios o inversores institucionales. Esa promesa tiene fundamento, pero debe formularse con cautela.
Reducir el mínimo de entrada no basta para democratizar la inversión. También hacen falta información comprensible, protección frente a ventas inadecuadas, costes razonables, fiscalidad clara, custodia segura y una liquidez que no sea solo prometida. Un fondo de crédito privado, una participación inmobiliaria o un proyecto de infraestructuras pueden fraccionarse en tokens, pero seguirán teniendo riesgos de valoración, impago, concentración, iliquidez y gobierno. La pregunta social no es solo quién puede comprar, sino en qué condiciones compra, con qué información y con qué derechos si el proyecto no sale como se esperaba.
Donde el potencial parece más interesante es en la financiación de emisores que hoy apenas acceden a los mercados de capitales. La tokenización puede facilitar emisiones más pequeñas, con registro trazable, menor carga administrativa y relación más directa con los inversores. Puede ser útil para pymes, proyectos de rehabilitación de vivienda, instalaciones renovables, comunidades energéticas, infraestructuras locales o financiación vinculada a activos con flujos relativamente predecibles. No sustituye a la banca ni a la inversión pública, pero puede añadir un canal complementario allí donde el mercado tradicional resulta demasiado costoso o rígido.
España ofrece ya una primera señal. La figura de la Entidad Responsable de la Inscripción y el Registro, la ERIR, ha empezado a transformar una posibilidad normativa en una infraestructura real. La primera ERIR autorizada, Ursus-3 Capital, apoyada por proveedores tecnológicos y de custodia como ONYZE y Token City, ha participado en emisiones de deuda, préstamos participativos y acciones tokenizadas. Según información de mercado aportada por actores del sector, el volumen asociado a primeras emisiones inscritas y proyectos cerrados pendientes de salida se acerca ya a 50 millones de euros5 . Sigue siendo una cifra pequeña, pero relevante: muestra que la tokenización regulada empieza a usarse como vía alternativa de financiación empresarial, no solo como prueba tecnológica.
El impacto social dependerá de hacia dónde se oriente esa capacidad. Si se utiliza para empaquetar productos complejos bajo una etiqueta innovadora, el resultado puede ser una nueva forma de trasladar riesgos a inversores menos sofisticados. Si se utiliza para reducir costes de emisión, mejorar la trazabilidad y financiar actividad productiva con derechos claros, puede ampliar el perímetro de los mercados de capitales.
Europa y España: regulación como condición de mercado
Europa parte de una ventaja y de una limitación. La ventaja es que está construyendo un marco jurídico más claro que otras jurisdicciones. MiCA6 ordena el perímetro de criptoactivos y stablecoins; el Régimen Piloto DLT permite probar infraestructuras de negociación y liquidación de instrumentos financieros tokenizados; y, en España, la LMVSI7 reconoce la representación de valores negociables mediante sistemas de registro distribuido, incorporando la figura de la ERIR8. La limitación es que los mercados europeos son más fragmentados y avanzan con más cautela que el ecosistema estadounidense, donde la profundidad de los mercados de capitales y la tracción de stablecoins en dólares aceleran algunos casos de uso.
La regulación, sin embargo, no es un detalle administrativo. En tokenización, la seguridad jurídica forma parte del producto. Sin claridad sobre titularidad, registro, custodia, transmisión, insolvencia y responsabilidad operativa, la innovación no escala. La ERIR española ilustra bien este punto: su función no es “poner tokens en una cadena”, sino garantizar integridad del registro, identificación de titulares y oponibilidad jurídica del instrumento. Esa capa regulada es la que permite que una emisión tokenizada pueda aspirar a ser algo más que una anotación privada en una plataforma.
También conviene no exagerar el grado de madurez. El Régimen Piloto europeo tiene límites de tamaño, tipo de instrumentos y volumen agregado; está pensado para probar operativa y controles, no para absorber de inmediato grandes mercados soberanos o corporativos. En España, además, el mercado secundario regulado de instrumentos tokenizados todavía está en construcción, aunque ya hay actores autorizados o en proceso para cubrir emisión, registro, negociación y liquidación. Securitize Europe ha recibido autorización para operar infraestructuras bajo el régimen DLT, mientras proyectos vinculados a Token City, Bit2Me STX, Allfunds Blockchain o fondos como Azvalor Blockchain FI muestran que la adopción empieza por casos acotados, con funciones reguladas y socios tecnológicos especializados.
Esta combinación de regulación, pilotos y primeros casos reales es precisamente lo que hace interesante el momento actual.
La tokenización europea no avanza por la vía más rápida, sino por la vía más institucional. Eso puede ralentizar la adopción, pero también reducir el riesgo de que la innovación se construya sobre derechos ambiguos o sobre promesas de liquidez difícilmente verificables.
Qué tendría que ocurrir para que importe de verdad
La tokenización tendrá impacto económico y social si resuelve fricciones reales. La primera condición es que el derecho representado sea claro. El inversor debe saber si posee directamente un activo, una participación en una estructura, un derecho de crédito o una exposición económica indirecta.
La segunda es que exista información fiable. Los contratos inteligentes pueden automatizar pagos o ajustes, pero necesitan datos correctos: precios, valor liquidativo, eventos corporativos, vencimientos, incumplimientos o indicadores de sostenibilidad.
La tercera condición es la interoperabilidad. Si cada plataforma crea su propio estándar, su propia identidad digital, su propio sistema de custodia y su propia forma de liquidar, el mercado puede fragmentarse aún más. La eficiencia prometida depende de que activos, dinero, custodios, registros e infraestructuras puedan comunicarse sin perder seguridad jurídica ni control supervisor.
La cuarta es preservar funciones de confianza. La custodia deja de ser solo jurídica y operativa para incorporar una dimensión técnica: claves, wallets, permisos, trazabilidad, ciberseguridad y capacidad de actuación ante errores. El supervisor también necesitará nuevas herramientas, porque en mercados programables algunos riesgos se mueven más rápido que en los sistemas basados en cierres diarios y procesos manuales.
La quinta condición es que la eficiencia se traslade. Reducir costes de emisión, liquidación o administración tiene valor social si abarata la financiación para emisores, mejora la rentabilidad neta para inversores o permite financiar proyectos que antes quedaban fuera. Si los ahorros se quedan íntegramente en nuevas plataformas dominantes, la tokenización será una mejora operativa, pero no una ampliación real de oportunidades.
El equilibrio final será probablemente menos espectacular que la narrativa inicial y más relevante de lo que sugieren los escépticos. En el corto plazo, la tokenización avanzará en activos estandarizados, fondos, deuda, colateral, registros y liquidación. En el medio plazo, su interés dependerá de la consolidación de marcos jurídicos, dinero tokenizado seguro, custodios capaces, estándares comunes y mercados secundarios reales.
La tokenización no hará más justa la economía por sí sola. Pero puede convertirse en una infraestructura útil si reduce fricciones, mejora la trazabilidad, abre canales de financiación y mantiene las garantías que hacen posible la confianza. Su promesa no está en sustituir las instituciones, sino en obligarlas a evolucionar. El resultado dependerá menos de cuántos activos se conviertan en tokens que de qué derechos incorporen, quién pueda acceder a ellos y qué usos económicos terminen financiando.
Este artículo forma parte de Dossieres EsF nº 63: «Blockchain y activos digitales: economía, ympacto y futuro»
Notas a pie de pagina
1. DLT (distributed ledger technology o tecnología de registro distribuido) designa los sistemas en los que la información —por ejemplo, la titularidad de un valor— se registra, comparte y actualiza de forma sincronizada entre varios participantes, sin depender de una única base de datos central gestionada por un solo intermediario. La blockchain es su variante más conocida.
2. RWA.xyz, gráfico de valor total de activos del mundo real tokenizados en redes públicas, excluidas las stablecoins: https:// app.rwa.xyz. Consulta de julio de 2026.
3. J. P. Morgan Asset Management, Tokenization of Money Market Funds, (white paper), p. 7: https://am.jpmorgan.com/us/en/asset-management/liq/insights/liquidityinsights/updates/tokenization-of-money-market-funds/
4. Banco Central Europeo, «ECB commits to distributed ledger technology settlement plans with dual-track strategy»,nota de prensa de 1 de julio de 2025: https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.pr250701~f4a98dd9dc.en.html
5. Covadonga Fernández, «La tokenización financiera regulada ya mueve 50 millones en España», Observatorio Blockchain, 24 de junio de 2026. La cifra, atribuida a información de mercado de ONYZE, recoge primeras emisiones inscritas y proyectos cerrados pendientes de salida
6. MiCA (Markets in Crypto-Assets) es el Reglamento (UE) 2023/1114, que armoniza en la Unión Europea la emisión, la oferta al público y la prestación de servicios sobre criptoactivos no cubiertos por la legislación financiera previa, incluidas las stablecoins, mediante un régimen común de autorización y supervisión
7. LMVSI: Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, que sustituyó al anterior texto refundido de la Ley del Mercado de Valores y reconoce la representación de valores negociables mediante sistemas de registro distribuido, incorporando la figura de la ERIR
8. Reglamento (UE) 2022/858, de 30 de mayo de 2022, sobre un régimen piloto de infraestructuras del mercado basadas en la tecnología de registro descentralizado:
https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX:32022R0858